เหตุใด FCA จึงกำกับดูแล AI โดยไม่ใช้ตำรากฎเกณฑ์เฉพาะสำหรับ AI
FCA อธิบายว่าตนเองเป็นผู้กำกับดูแลที่ไม่ยึดติดกับชนิดของเทคโนโลยี ยึดหลักการเป็นฐาน และมุ่งเน้นผลลัพธ์เป็นสำคัญ และนำจุดยืนนั้นมาใช้กับ AI กฎเกณฑ์ขององค์กรโดยปกติจะไม่บังคับใช้หรือห้าม...
TOPIC
การปฏิบัติตามกฎหมาย AI ของสหภาพยุโรป ความเสี่ยงของโมเดลตาม SR 11-7 ความรับผิดชอบระดับคณะกรรมการ ความสามารถในการตรวจสอบกระบวนการทำงานอัตโนมัติ และกรอบการกำกับดูแล AI ในธนาคารระดับแนวหน้า

FCA อธิบายว่าตนเองเป็นผู้กำกับดูแลที่ไม่ยึดติดกับชนิดของเทคโนโลยี ยึดหลักการเป็นฐาน และมุ่งเน้นผลลัพธ์เป็นสำคัญ และนำจุดยืนนั้นมาใช้กับ AI กฎเกณฑ์ขององค์กรโดยปกติจะไม่บังคับใช้หรือห้าม...

ตลอด 20 ถึง 25 ปี อุตสาหกรรมบริการทางการเงินมองการปรับให้ทันสมัยเป็นโครงการที่มีวันสิ้นสุด ในการเปิดงาน Oracle Financial Services Summit ที่ลอนดอน ดร.ลีดา กลิปติส ชี้ว่าจุดอ่อนของอุตสาหกรรมคือ...

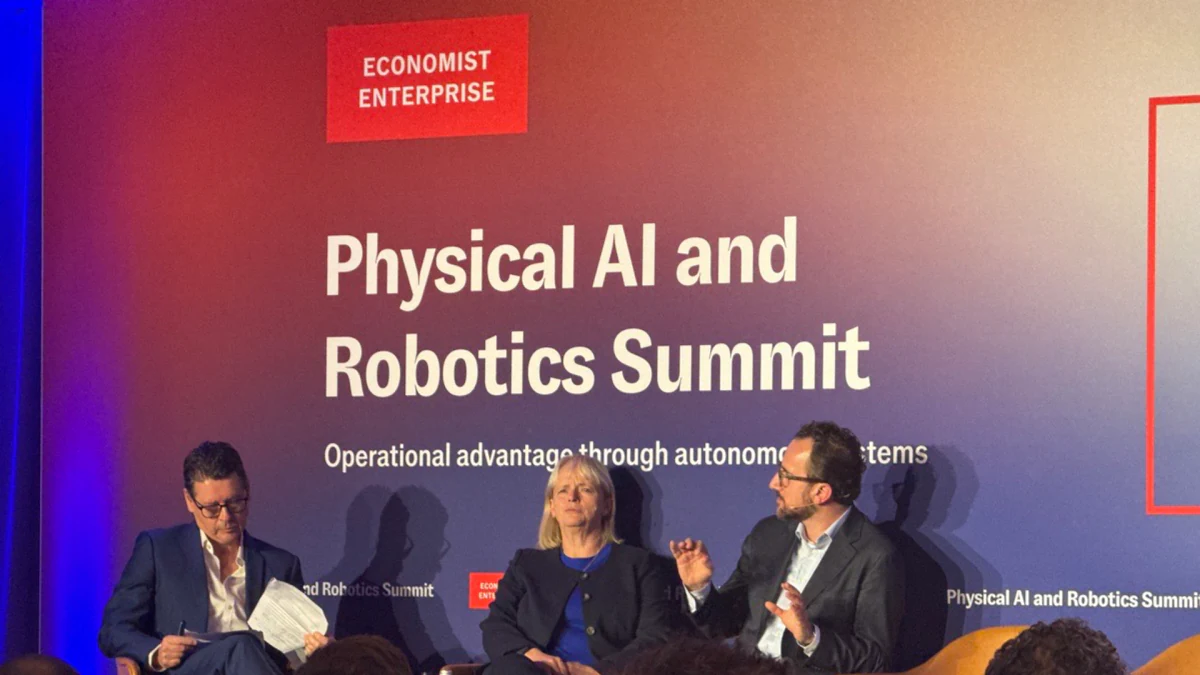
การนำเครื่องจักรกายภาพอัตโนมัติมาทำงานเคียงข้างกำลังคนมนุษย์ก่อให้เกิดอันตรายทางจิตใจและทางกฎหมายที่รุนแรง ซึ่งซอฟต์แวร์ล้วน ๆ ไม่เคยต้องเผชิญ ที่ Economist Enterprise Physical AI and Robotics Summit ผู้นำจาก Kier Group และสถาบันมาตรฐานอังกฤษ (BSI) ได้วางพิมพ์เขียวธรรมาภิบาลสำหรับ AI กายภาพ

คณะกรรมการเฉพาะกิจด้าน AI ของ MIT ไม่ได้มองว่า AI เชิงสร้างสรรค์เป็นปัญหาเครื่องมือที่แก้ได้ด้วยนโยบายฉบับเดียว รายงานของคณะกรรมการมองว่ามันคือบททดสอบแรงกดดันต่อคำถามว่าการศึกษาของ MIT มีไว้เพื่ออะไร...

Agentic AI is operational infrastructure in 2026. This index measures it the way banks measure capital and credit: a six-dimension readiness score across autonomy tiers, the control plane, regulatory evidence, unit economics, organisational readiness, and global regulatory alignment.

พิมพ์เขียวเชิงวิศวกรรมสำหรับ agentic AI ในธนาคารระดับ tier-1 จัดประเภทตามสิทธิ์ไม่ใช่ความฉลาด ปฏิบัติต่อทุกเอเจนต์ที่ใช้งานจริงเป็นโมเดลภายใต้ SR 11-7 / SS1/23 ตั้งแต่วันแรก และสร้างชั้นควบคุมห้าองค์ประกอบ — บัญชีบริการที่กำหนดขอบเขตด้วย OAuth การกำหนดเส้นทางเชิงความหมายแบบกำหนดผลล่วงหน้า รั้วนโยบาย OPA บันทึกการตรวจสอบ WORM ที่แก้ไขไม่ได้ และสวิตช์ตัดฉุกเฉินที่ผ่านการทดสอบ — ที่เปลี่ยนเวิร์กโฟลว์อัตโนมัติให้กลายเป็นหลักฐานที่ตรวจสอบได้

สินทรัพย์ดิจิทัลไม่ใช่การเดิมพันด้านนวัตกรรมอีกต่อไป แต่เป็นคำถามสถาปัตยกรรมของการชำระบัญชี การคัสโตดี และงบดุล คริปโตเป็นสินทรัพย์ระดับ ~3 ล้านล้านดอลลาร์ สเตเบิลคอยน์แตะ ~3 แสนล้านดอลลาร์ และสินทรัพย์โลกจริงที่ถูกโทเค็นไนซ์เติบโต ~300% ในปี 2025 ภารกิจเชิงกลยุทธ์ของธนาคารในปี 2026 ไม่ใช่ว่าจะเข้าร่วมหรือไม่ แต่จะออกแบบโครงสร้างพื้นฐาน การควบคุม และการกำกับดูแลอย่างไรในโลกที่เงิน สินทรัพย์ และการชำระบัญชีโปรแกรมได้

นำทางอนาคตของ AI ด้วยกรอบกฎหมายบุกเบิกของสหภาพยุโรป